Stary dom albo gospodarstwo na kredyt. Na co uważać
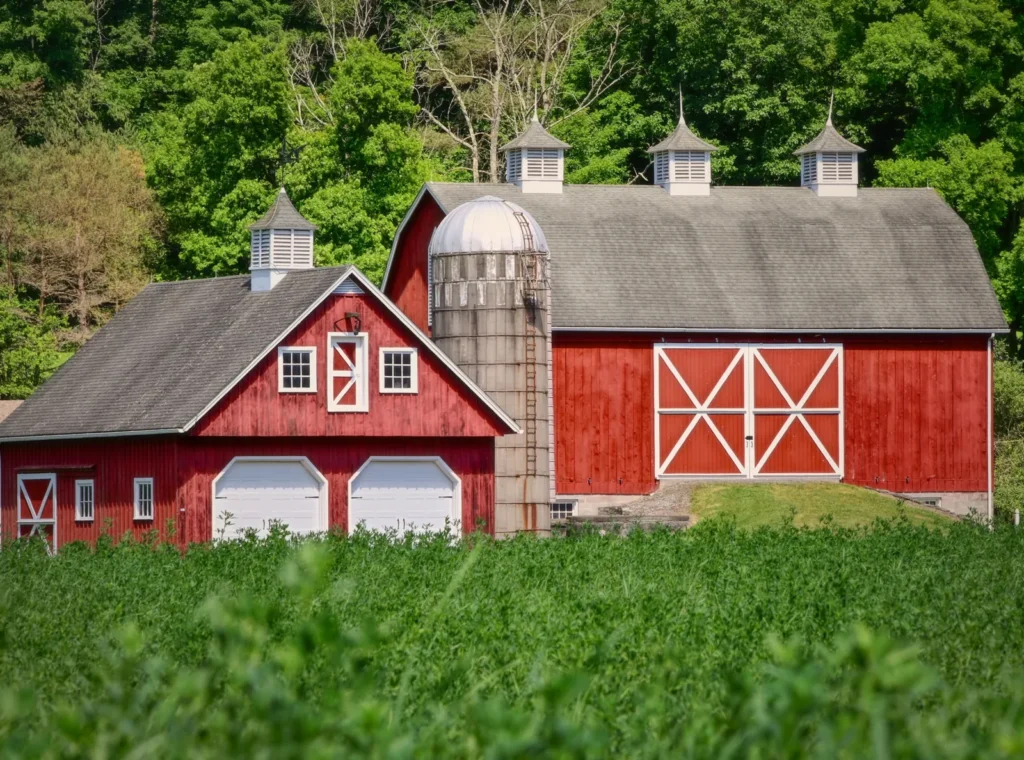
Coraz więcej osób zamiast kawalerki w Gdańsku za 500 000 zł szuka czegoś poza miastem. Tam można kupić stary dom albo gospodarstwo rolne z budynkami gospodarczymi. Trzeba się jednak liczyć z tym, że to nie będzie standardowa transakcja.
Ostatnio miałam dwa takie przypadki. W obu wniosek był długo analizowany właśnie przez zawiłości związane z samą nieruchomością.
Dom z lat 50. i garaż przy granicy
Pierwszy to dom zbudowany w latach 50. Nic się nie zgadzało, jeśli chodzi o powierzchnię użytkową. Dom miał dobudowany ganek, którego nie było w żadnej dokumentacji. Na działce stał też stary blaszany garaż na wymurowanym murku i to ten murek sprawił największy kłopot.
Okazało się, że stoi 5 cm na działce sąsiadów. Analityk w jednym z banków nie dał się przekonać, że garaż jest do rozbiórki, i kazał go zburzyć przed kredytem. To oznaczało pozwolenie na rozbiórkę i około trzech miesięcy czekania, czyli koniec całej transakcji, i dla sprzedających, i dla kupujących.
Rozwiązanie. Ogromną pracę wykonał rzeczoznawca, który dokładnie zmierzył dom i na podstawie starej dokumentacji budowy wszystko poukładał. Co do garażu, poszukałam innego banku, w którym analityk przyjął, że zabezpieczeniem jest dom, a blaszak zaraz zniknie z działki.
Gospodarstwo z historią
Drugi przypadek to gospodarstwo rolne o powierzchni ponad 3 hektarów. Tu nakładało się kilka spraw naraz:
- Właściciel dostał gospodarstwo w darowiźnie od rodziców, a po ślubie rozszerzył wspólność majątkową z żoną.
- W akcie darowizny wpisane były służebności osobiste rodziców. Rodzice już nie żyli, a służebności nadal widniały w księdze wieczystej.
- Stodoła była trzy razy większa od domu, co w wielu bankach jest problemem.
- Dom był do generalnego remontu i, jak to w starych domach, bez pozwolenia na użytkowanie.
- Gmina nie miała miejscowego planu zagospodarowania ani decyzji o warunkach zabudowy.
- Stodoła figurowała w ewidencji budynków rolnych, bo 30 lat wcześniej właściciel podpisał z sąsiadem umowę najmu na przechowywanie zboża. Tylko na papierze, bo w praktyce nic tam nie składowano.
Rozwiązanie. To było ciągłe zdobywanie i dosyłanie dokumentów, rozmowy z urzędnikami, pisanie oświadczeń i aneksowanie umowy. Dostarczyliśmy dokument o rozszerzeniu wspólności majątkowej, akty zgonu rodziców i oświadczenie o braku planu miejscowego. Plan z lat 70. obowiązywał 30 lat, a nowy nie powstał. Właściciele mieli jednak pozwolenie na budowę wydane na podstawie starego planu i to wystarczyło.
W sprawie stodoły aneksowaliśmy umowę kupna i wpisaliśmy do niej zapis, który sprawdził się już u mnie w innej transakcji (klientów uprzedziłam o tym wcześniej):
„Nieruchomość w dniu 30 kwietnia 2016r. zajęta była pod budynkiem mieszkalnym oraz budynki, budowle i urządzenia niewykorzystywane obecnie do produkcji rolniczej oraz że nie stanowią one części gospodarstwa rolnego.”
Ostatecznie także w tym przypadku dostałam pozytywną decyzję kredytową.
Czego mnie to nauczyło
Przy „trudnej nieruchomości” proszę klientów, żeby bardzo dokładnie ją sprawdzili przed podpisaniem umowy. Przygotowuję im całą listę pytań do sprzedającego. Już dwa razy dzięki temu nie doszło do podpisania umowy, bo wyszły na jaw bardzo skomplikowane sprawy spadkowe albo „dziwne” długi wpisane w księdze wieczystej. Gospodarstwa rolne często mają długą i zawiłą historię.
Od razu też wybieram banki, o których wiem, że kredytują takie nieruchomości. Z mojego doświadczenia to PKO BP i Pekao S.A.
Twoja sytuacja też nie jest „książkowa”?
Opowiedz mi o niej. Pierwsza rozmowa jest niezobowiązująca, a po niej będziesz wiedzieć, od czego zacząć.
Umów rozmowę